Результаты опроса от АССА: у респондентов явно завышены ожидания от работы аудиторов

Результаты опроса от АССА: у респондентов явно завышены ожидания от работы аудиторов
Не так давно АССА – объединение экспертов в сфере аудита, финансов и учета – провело исследование, которое затронуло 11 государств. Один из вопросов коснулся деятельности аудиторов. Исследование было направлено на выяснение мнения респондентов о том, как аудитория понимает работу аудиторов, каких результатов ожидает от экспертов. Полученные ответы вызвали удивление. Ведь большинство опрошенных были уверены, что хорошо проделанная работа специалистов положительно влияет на бизнес, исключая неудачи организаций, и наоборот.
Аудитор – волшебник или ревизор?
Аудитор – эксперт, деятельность которого связана с проведением аудита, то есть проверкой бухгалтерских и налоговых документов, отчетности. Даже в развитых странах мира респонденты, принявшие участие в исследовании, организованном АССА, не знают, чем занимаются такие специалисты. Так, только половина опрошенных в курсе, что такое аудиторский отчет.
Чуть более 30 % знают, какие функции и задачи стоят перед аудиторами.
В таких странах, как Чехия и Греция, чуть менее половины респондентов сообщили о том, что специалисты, занятые аудитом, формируют независимую оценку, передают заказчикам заключение, основанное на изучении финансовых результатов деятельности. Эксперты не занимаются выявлением мошеннических действий, обнаружением допущенных ошибок. Около 70 % опрошенных считают, что если аудитор безответственно или невнимательно подходит к выполнению своих обязанностей, то именно он несет ответственность за неудачи, которые могут настигнуть бизнес.
Прыжок в будущее
Аудиторская сфера постоянно совершенствуется. Вот и люди, принявшие участие в исследовании, говорят о том, что аудиторы обязаны научиться предвидеть проблемы предприятий. Участники опроса уверены, что обязанности экспертов необходимо расширить. В будущем они должны уметь выявлять мошенничество, своевременно заявлять о таких действиях, проверять «жизнеспособность» бизнеса. Стоит напомнить, что только владельцы компании обязаны думать о своем будущем, умело продвигая свое дело, предотвращая катастрофы и провалы.
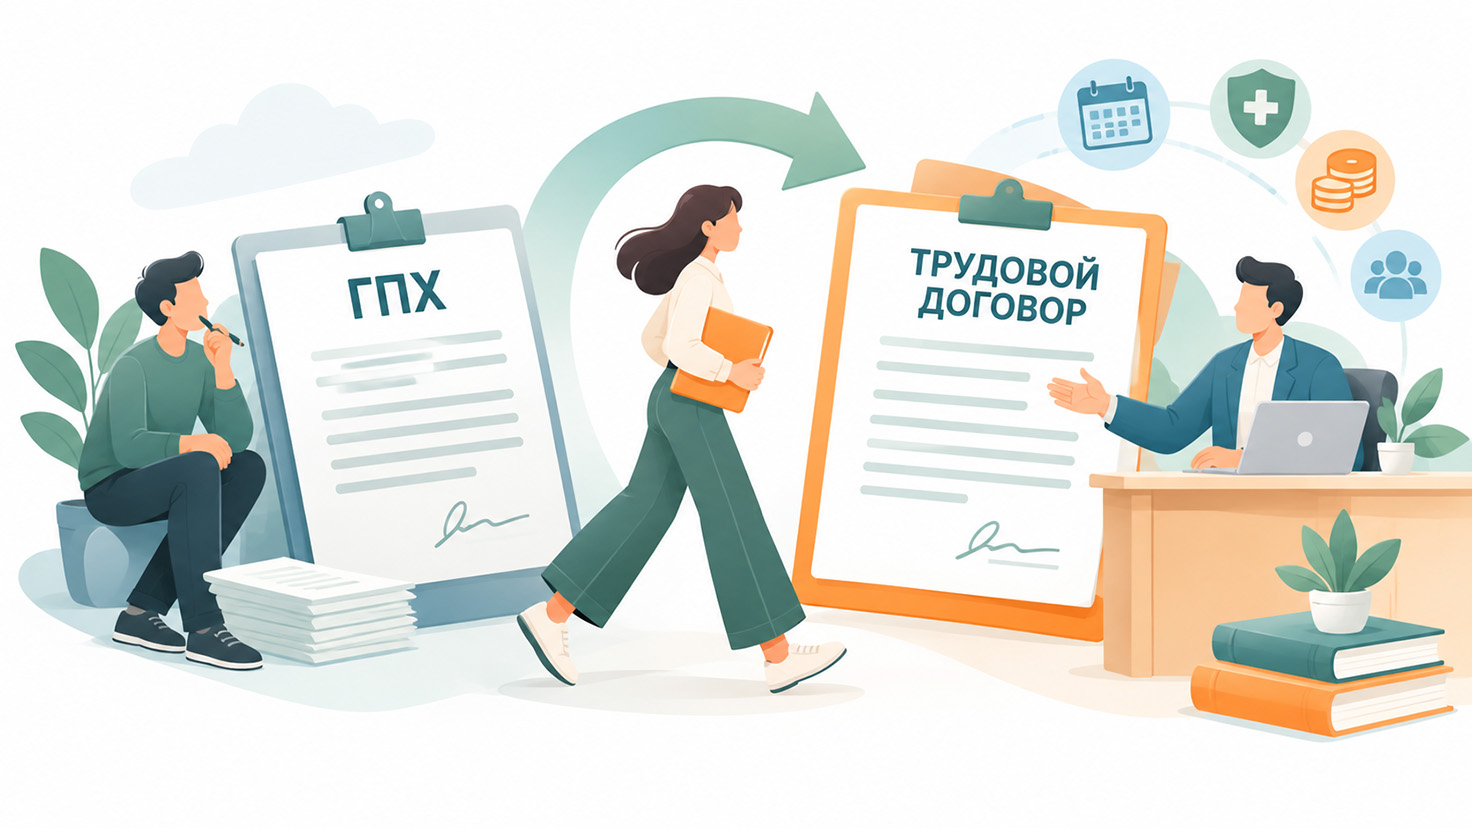
Договор гражданско-правового характера (ГПХ) могут переквалифицировать, если за ним фактически скрывается работа по найму. По статьям 15 и 19.1 ТК РФ важны не название документа и статус исполнителя, а реальный порядок работы. Если человек лично выполняет постоянную трудовую функцию, подчиняется руководителю и внутреннему распорядку, отношения могут признать трудовыми. В Аудит А мы часто видим, что … Continue reading «Переквалификация договора ГПХ в трудовой договор»
Сделку можно оспорить, если закон предусматривает для этого конкретное основание — например, обман, отсутствие обязательного согласия или причинение вреда кредиторам. Обратиться в суд вправе не любой заинтересованный человек: круг заявителей зависит от вида сделки и нарушенного права. В обычном споре применяют нормы ГК РФ, а в банкротстве — также специальные правила закона о несостоятельности. Они … Continue reading «Сроки и основания для оспаривания сделок»
Анализ финансово-хозяйственной деятельности предприятия — это оценка его финансового положения, результатов и способности эффективно использовать ресурсы. Он помогает понять, за счёт чего меняются выручка, прибыль, долги и денежные средства, а также какие риски могут повлиять на работу бизнеса. В отличие от бухгалтерского учёта, который систематизирует и отражает операции, анализ интерпретирует данные и показывает их значение … Continue reading «Зачем нужен анализ финансово-хозяйственной деятельности предприятия»