

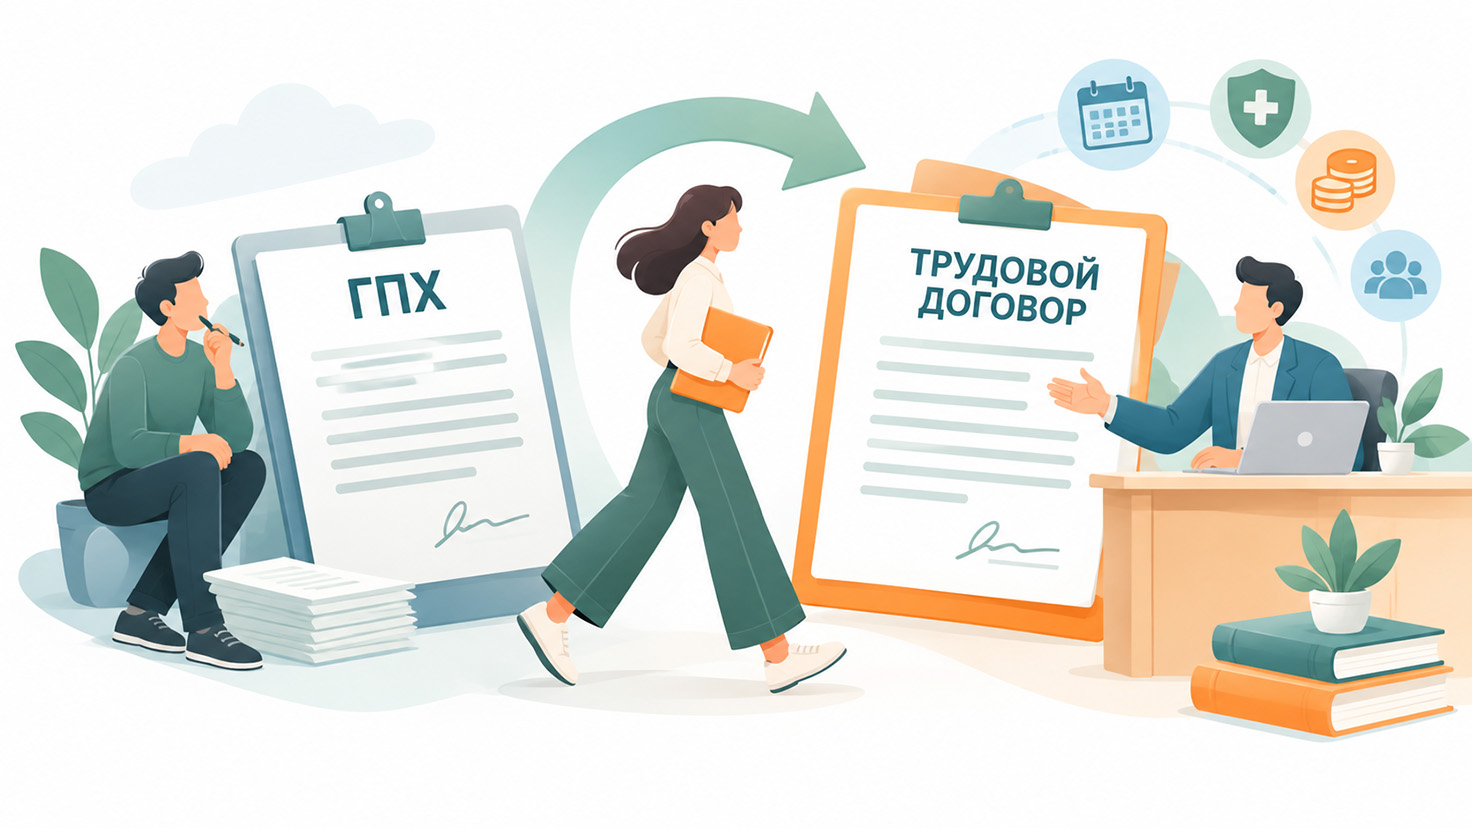
Договор гражданско-правового характера (ГПХ) могут переквалифицировать, если за ним фактически скрывается работа по найму. По статьям 15 и 19.1 ТК РФ важны не название документа и статус исполнителя, а реальный порядок работы. Если человек лично выполняет постоянную трудовую функцию, подчиняется руководителю и внутреннему распорядку, отношения могут признать трудовыми. В Аудит А мы часто видим, что … Continue reading «Переквалификация договора ГПХ в трудовой договор»
Сделку можно оспорить, если закон предусматривает для этого конкретное основание — например, обман, отсутствие обязательного согласия или причинение вреда кредиторам. Обратиться в суд вправе не любой заинтересованный человек: круг заявителей зависит от вида сделки и нарушенного права. В обычном споре применяют нормы ГК РФ, а в банкротстве — также специальные правила закона о несостоятельности. Они … Continue reading «Сроки и основания для оспаривания сделок»
Анализ финансово-хозяйственной деятельности предприятия — это оценка его финансового положения, результатов и способности эффективно использовать ресурсы. Он помогает понять, за счёт чего меняются выручка, прибыль, долги и денежные средства, а также какие риски могут повлиять на работу бизнеса. В отличие от бухгалтерского учёта, который систематизирует и отражает операции, анализ интерпретирует данные и показывает их значение … Continue reading «Зачем нужен анализ финансово-хозяйственной деятельности предприятия»
Бухгалтерские услуги и аудит
Мы предлагаем не только непосредственные услуги бухгалтера в Москве, но и проведение аудиторских проверок бухучета. Бухгалтерские услуги компании “Аудит А” позволят навести порядок в учете и выявить возможные проблемы, а вашему бизнесу сосредоточиться на развитии, доверив вопросы бухгалтерии экспертам. Бухгалтерская компания берёт на себя полный цикл бухгалтерских задач: от ведения учёта и подготовки отчётности до расчёта зарплат и налогов. Наши бухгалтерские услуги и консультации — это надёжность, экономия времени и ресурсов, а также уверенность в правильности ведения учёта.


