Можно ли выставить счёт по агентскому договору
Можно ли выставить счёт по агентскому договору
Да, выставить счёт по агентскому договору можно. Но сначала важно понять, от чьего имени действует агент — от своего или от имени принципала. От этого зависит, чьи реквизиты попадут в документ и кто будет получать оплату.
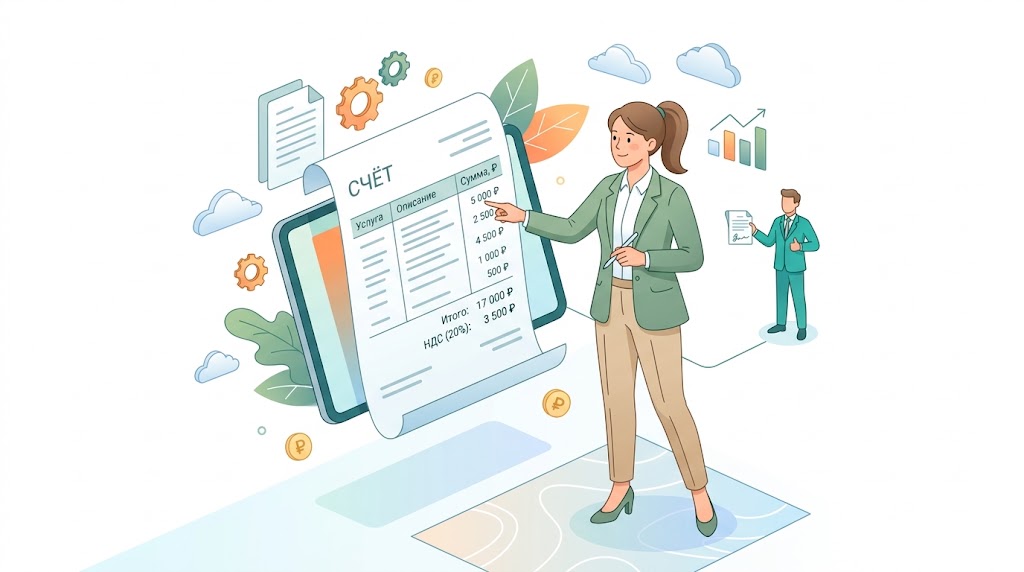
Сам счёт на оплату — это документ с реквизитами для перевода денег. Он не заменяет первичные документы, не равен счёту-фактуре и сам по себе обычно не подтверждает исполнение сделки.
С 1996 года мы в компании Аудит А сопровождаем бизнес по бухгалтерским, аудиторским и юридическим вопросам. На практике чаще всего проблемы возникают не из-за самого счёта, а из-за расхождений между договором, назначением платежа и фактической схемой расчётов.
Кто выставляет счёт по агентскому договору
Выставитель счёта определяется договором, полномочиями агента и схемой расчётов. В одном случае счёт формирует агент, в другом — он передаёт покупателю счёт принципала.
Чтобы не ошибиться, проверьте три вещи:
- кто подписывает сделку с покупателем;
- от чьего имени идёт продажа;
- на какой расчётный счёт должны поступать деньги.
Если эти пункты совпадают с договором, счёт оформлен по верной логике.
| Схема работы | Кто выставляет счёт | Чьи реквизиты указывать | Кому поступает оплата |
|---|---|---|---|
| Агент действует от своего имени | Агент | Агента | Агенту (возможно перечисление напрямую принципалу) |
| Агент действует от имени принципала | Принципал, агент может передать счёт | Принципала, если договор не установил иной порядок | Принципалу либо по согласованной схеме |
| Агент только принимает деньги и перечисляет их дальше | Тот, кого указали в договоре | Получателя по договору | На счёт, прописанный в договоре |
Главное правило простое: счёт должен повторять не привычку бухгалтерии, а реальную модель сделки. Если в договоре указан один порядок, а в счёте — другой, плательщик получит лишний риск и путаницу.
Как способ действий агента влияет на оформление счёта
Если агент действует от имени принципала, то права и обязанности по сделке возникают сразу у принципала (только при условии, что агент действует в пределах предоставленных полномочий). Поэтому в счёте обычно указывают принципала как продавца или исполнителя. Агент может подготовить и передать документ, если у него есть такие полномочия.
Платёжные реквизиты агента можно поставить только тогда, когда договор прямо разрешает принимать деньги через агента. Иначе безопаснее направлять оплату на счёт принципала.
Пример: принципал продаёт товар, агент оформляет счёт и отправляет его покупателю, а деньги поступают на счёт принципала.
Проверьте в договоре:
- от чьего имени агент заключает сделки;
- может ли он выставлять и передавать счёт;
- на чей счёт поступает оплата;
- как оформляется отчёт агента;
- отдельно ли оплачивается вознаграждение.
Если агент заключает сделку от собственного имени, счёт покупателю обычно выставляется с реквизитами агента. Потом агент рассчитывается с принципалом по условиям договора и по своему отчёту.
Подставлять реквизиты принципала «по привычке» нельзя. Это ломает логику сделки. В такой модели покупатель платит тому, кто указан в счёте и договоре, а внутренние расчёты между агентом и принципалом идут отдельно.
Схема выглядит так:
- Принципал передал товар или услугу агенту.
- Агент выставил счёт покупателю.
- Покупатель оплатил счёт агенту.
- Агент перечислил причитающуюся сумму принципалу.
Практический пример: маркетплейс продаёт товар от своего имени. Покупатель видит в счёте данные площадки. Затем площадка рассчитывается с поставщиком по отчёту и удерживает своё вознаграждение.
Как заполнить счёт на оплату по агентскому договору
По счёту должно быть понятно, за что и кому платят. Обязательной унифицированной формы для обычного счёта на оплату нет, но документ должен совпадать с договором и реальной схемой расчётов.
В счёте обычно указывают:
- номер и дату;
- наименование сторон;
- идентификационный номер налогоплательщика (ИНН);
- код причины постановки на учёт (КПП), если он есть;
- адрес;
- банковские реквизиты получателя;
- наименование товаров, работ или услуг;
- количество;
- цену;
- итоговую сумму;
- налог на добавленную стоимость (НДС) или отметку «Без НДС»;
- срок оплаты.
Чем точнее счёт совпадает с договором, тем меньше вопросов будет у банка, клиента и бухгалтера. Особенно важно не перепутать получателя денег и того, кто фактически оказывает услугу или продаёт товар.
Пошаговый порядок оформления счёта
- Определите, от чьего имени действует агент.
- Проверьте полномочия агента и порядок расчётов в договоре.
- Выберите получателя платежа — агента или принципала.
- Перенесите реквизиты без расхождений.
- Опишите товар, работу или услугу так же, как в договоре.
- Отдельно укажите агентское вознаграждение, если оно оплачивается отдельно.
- Отразите НДС или сделайте пометку «Без НДС».
- Сформулируйте назначение платежа.
- Ещё раз проверьте документ перед отправкой.
Контрольный список перед отправкой:
- совпадают ли договор и счёт;
- верно ли указан плательщик;
- не перепутаны ли реквизиты банка;
- есть ли ссылка на договор;
- сходится ли сумма с отчётом агента.
Как указать назначение платежа
В назначении платежа лучше сразу связать счёт, договор и предмет оплаты. Так платёж не потеряется среди похожих поступлений, а у бухгалтера будет меньше поводов для детективной работы.
Для разных схем формулировка будет отличаться. Ниже — короткие рабочие варианты:
- «Оплата по счёту № 15 от 12.09.2026 по агентскому договору № 3 от 01.09.2026 за товар, НДС не облагается».
- «Оплата по счёту № 15 от 12.09.2026 по агентскому договору № 3 от 01.09.2026 за услуги, в том числе НДС».
- «Возмещение расходов агента по агентскому договору № 3 от 01.09.2026 на основании отчёта агента».
- «Оплата агентского вознаграждения по счёту № 7 от 12.09.2026, НДС не облагается / с НДС».
Образцы счетов для разных схем работы
Счёт покупателю через агента
Если агент работает от своего имени, в счёте указывают его данные как продавца или исполнителя. Если агент передаёт покупателю счёт принципала, в документе должны стоять данные принципала, а не агента.
Чаще всего ошибки возникают в строках:
- «Поставщик»;
- «Получатель платежа»;
- «Банк»;
- «Основание»;
- «Назначение платежа».
Именно там нужно сверять договор особенно внимательно.
| Вариант | Поставщик | Получатель платежа | Основание |
|---|---|---|---|
| Агент от своего имени | Агент | Агент | Агентский договор |
| Агент от имени принципала | Принципал | Принципал или согласованный счёт | Агентский договор и полномочия агента |
Счёт принципалу на вознаграждение и расходы агента
Отдельный счёт на вознаграждение удобен, когда агентское вознаграждение оплачивается отдельно от суммы сделки. Туда же можно включить согласованные и подтверждённые расходы, если это прямо предусмотрено договором.
Если порядок расчётов сложный, лучше не смешивать суммы в один документ. Так проще сверять отчёт агента, оплату и закрывающие документы.
Мини-образец:
«Агентское вознаграждение — 12 000 руб.
Возмещение расходов — 3 500 руб.
Итого к оплате — 15 500 руб.»
Какие документы оформить вместе со счётом
Счёт на оплату не заменяет отчёт агента, акт, накладную, универсальный передаточный документ (УПД) или счёт-фактуру. У каждого документа своя роль:
- Счёт нужен для запроса оплаты.
- Отчёт агента фиксирует действия агента.
- Акт, накладная или УПД подтверждают передачу товара, выполнение работ или оказание услуг.
- Счёт-фактура используется для целей НДС, если сторона обязана его выставлять. Для агентов, действующих от своего имени, действуют специальные правила выставления, перевыставления и учёта счетов-фактур по ст. 169 НК РФ.
Поэтому счёт и счёт-фактуру нельзя путать ни по смыслу, ни по последствиям. Названия похожи, но функции разные.
| Документ | Для чего нужен | Кто оформляет |
|---|---|---|
| Счёт на оплату | Для запроса оплаты | Продавец, агент или принципал |
| Отчёт агента | Для фиксации выполненных действий | Агент |
| Акт / накладная / УПД | Для подтверждения передачи товара или услуги | Сторона сделки по договору |
| Счёт-фактура | Для НДС и вычета | Плательщик НДС, если обязан выставлять |
Частые ошибки при выставлении счёта
- Неверно указан составитель счёта — исправьте схему по договору.
- Указаны реквизиты не того получателя — перенесите данные из договора без сокращений.
- Способ действий агента не совпадает с документом — переделайте счёт под модель сделки.
- Вознаграждение смешано с деньгами принципала — разделите суммы.
- Нет ссылки на договор — добавьте номер и дату.
- НДС отражён неправильно — сверьте налоговый статус стороны.
- Счёт расходится с отчётом агента и первичными документами — сначала исправьте комплект, потом отправляйте плательщику.
Ответы на частые вопросы
Обязателен ли счёт для оплаты по агентскому договору?
Нет, если договором не установлено иное.
Может ли агент выставить счёт с реквизитами принципала?
Да, если он действует от имени принципала и это согласовано.
Можно ли перечислить деньги напрямую принципалу?
Да, если такой порядок закреплён в договоре.
Нужна ли доверенность агенту?
Желательна, если он подписывает или передаёт документы от имени принципала.
Ставится ли подпись и печать?
Для обычного счёта — по договорённости сторон. Для первичных документов и счёта-фактуры действуют отдельные правила.
Можно ли включить вознаграждение и расходы в один счёт?
Да, если это не противоречит договору.
Что делать при ошибке?
Выставить исправленный счёт и, если нужно, поправить связанные документы. Ошибки в первичных документах, УПД и счетах-фактурах исправляются строго по правилам Федерального закона № 402-ФЗ и НК РФ.
Постановка учёта нужна, когда бизнесу важно начать без хаоса или наладить уже работающую систему. Услуга подходит новым компаниям, организациям после смены бухгалтера и тем, кто меняет налоговый режим. В ООО Аудит А мы настраиваем бухгалтерский и налоговый учёт для бизнеса в Москве и регионах России. В работе учитываем не только проводки, но и документооборот, контроль … Continue reading «Кому нужна и как проходит постановка бухгалтерского учёта»
Бухгалтерское делопроизводство — это система, в которой каждый факт хозяйственной жизни получает форму: документ, проверку, запись в учёте и место хранения. Оно связывает бухгалтерию, подразделения компании и архив, чтобы данные не терялись. По сути, бухгалтерское делопроизводство отвечает за движение документов от момента их создания или получения до передачи в архив. Его задача — не просто … Continue reading «Что такое бухгалтерское делопроизводство и зачем оно нужно»
Налоговый риск — это возможные финансовые, правовые и репутационные потери из-за ошибки, спорной операции или изменения правил. Он не равен нарушению: риск может быть и при добросовестном поведении, если норма допускает разное толкование или доказательная база собрана слабо. Именно поэтому риск существует даже у законопослушной компании, а не только у той, которая сознательно скрывает налоги. … Continue reading «Какие бывают налоговые риски у компаний»